

30秒でわかるこの記事の要約
・レベル3(セミオート購買)は、米国2027年・日本2028年前後から段階的に:決めた範囲でAIが買うレベル3(セミオート購買)は、EC事業者の対応がいちばん重くなる段階。技術は2027年に揃う一方、日本で実際に動き出すのは2028年前後からと見立てている。
・その見立ての根拠は、4つの条件とレイヤーごとの時差:①委任の証明はすでに実装可能な状態、②エージェントの身元と③EC側の実装は進行中、④責任分界の制度が日本で最も遅い。米国からの追随スピードも、AIの回答機能は3〜6か月、消費者行動は約1年に対し、決済は1.5〜2年。レベル3の時期を決めるのは、この最も遅い決済のレイヤー。
・予測を一つの参考に、自社の現状を踏まえて逆算した計画を:対応すべき範囲は商品データからサイト技術、AI検索、在庫、CS、決済、社内規程まで広く、既存基盤の状態によっては年単位。やること・やらないことを決め、逆算した計画を持っておくことをおすすめしたい。
前回の記事では、エージェンティックコマース(※1)の進化ステップを「AIにどこまで任せるか」という委任の範囲で4つのレベルに整理しました。そこで残していた問いが「では、それはいつ来るのか」です。
本記事では、この4つのレベルに時間軸を重ねます。「時期は何によって決まるのか」を4つの条件に分解し、世界の現在地と日本の追随スピードから、レベル3が来る時期を見立てます。そのうえで、その予測を自社の準備にどう使うかを述べていきます。
(前回の記事:エージェンティックコマースの進化ステップ——4つのレベルで読み解く現在地と今からやるべきこと)
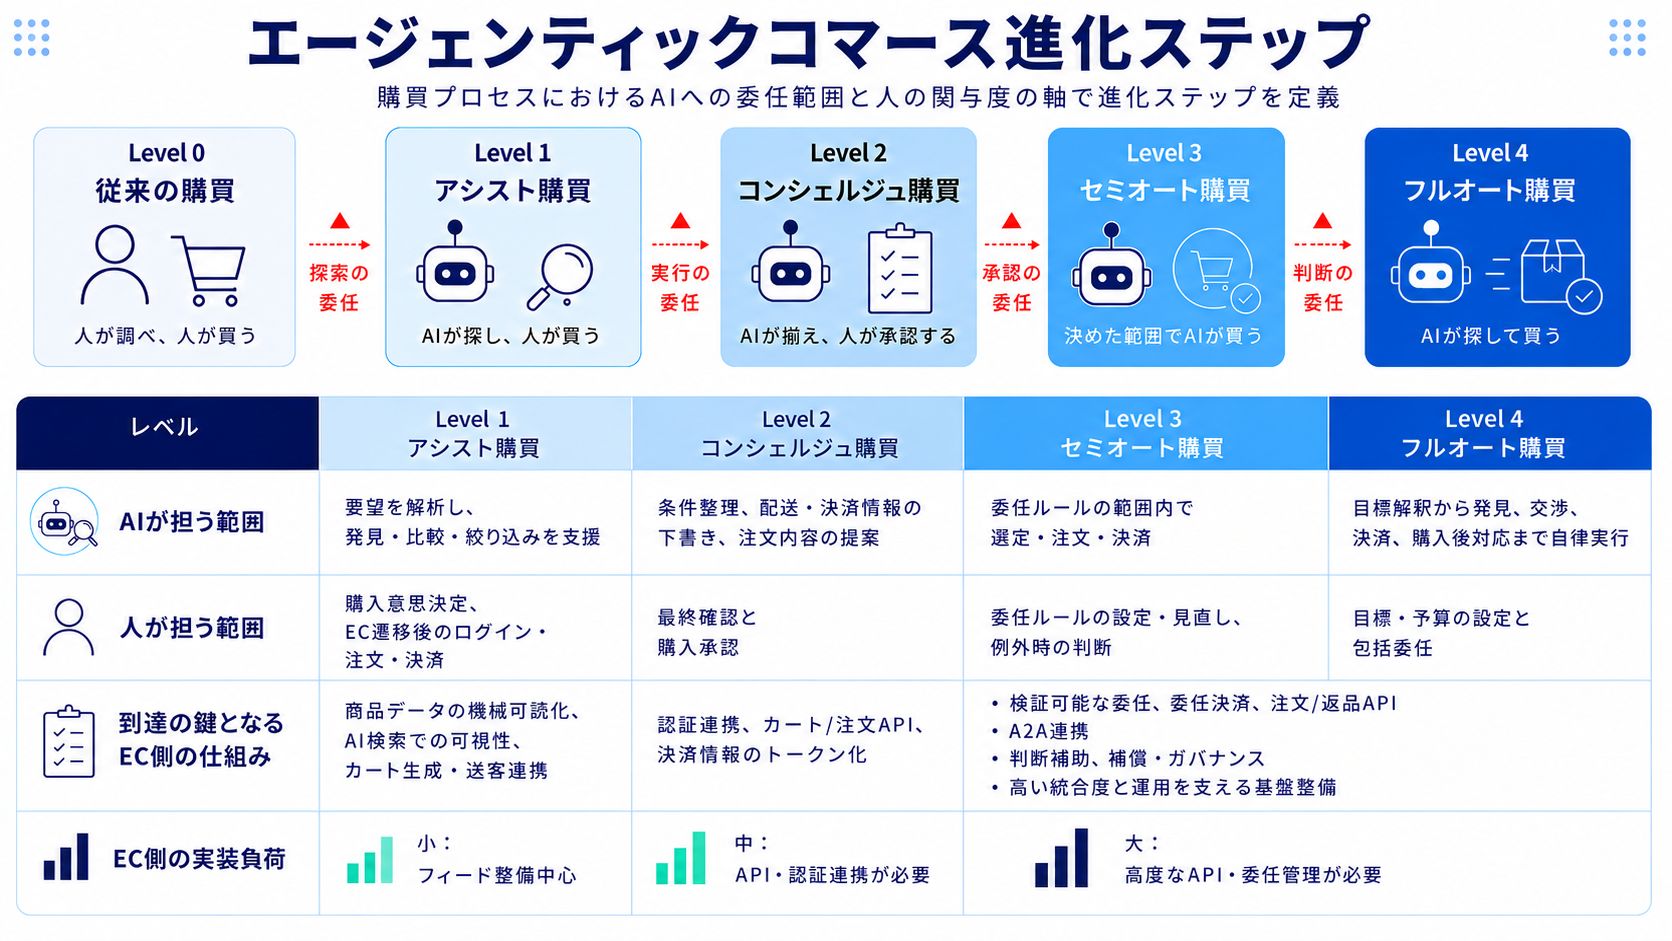
1. レベル3「セミオート購買」は、日本では2028年前後から段階的に——時期を決める4つの条件
4つのレベルのうち、EC事業者にとって対応がいちばん重くなるのはレベル3(セミオート購買)です。人の都度承認が消えるため、決済の安全性やなりすまし対策、責任分界を、仕組みとして用意しておく必要が出てきます。逆にいえば、レベル3がいつ来そうかを見定めておくことが、自社の準備計画の起点になります。
では、その時期は何によって決まるのか。私たちは、以下の4つの条件が揃った時点と考えています。
① 委任の証明——
「本人が本当に、それを許可したのか」を証明する仕組みです。これまでの取引では、カードをタップする、購入ボタンを押すという動作そのものが意思の証明でした。
AIに委任すると、取引の瞬間に人はその場にいません。意思が見えなくなるのに、検証の必要性は上がる。
この落差を埋めるのが、AP2(※2)のMandate署名(※3)や、2026年3月にMastercardとGoogleがオープンソースとして公開した「Verifiable Intent」(※4)です。仕様は出揃い、実装可能な状態にあります。
残るのは国際標準化で、EMVCoが2025年11月に着手を表明し、2026年に専任のタスクフォースを設置しました。カード業界の標準化には通常2〜3年を要するため、2027年以降とみるのが妥当でしょう。
② エージェントの身元——
いま自社サイトに来ているAIが、正規のものか偽装したものかを見分ける仕組みです。①が「委任状」の検証なら、②は「身分証」の検証にあたります。
身分証だけでは、正規のエージェントが本人の頼んでいない物を買う事態を防げません。委任状だけでは、それを偽造した相手を止められません。
VisaのTrusted Agent Protocolには100社超が参画し、Web Bot AuthはIETFで標準化が進んでいます。米欧は2026年内、日本は2027年以降とみています。
③ EC側の実装——
AIが商品を理解し、取引できる状態にECサイト側を整えることです。まず前提として、商品データを機械が読める形にすること。そのうえで、レベル2以降を目指す場合は、カート生成や注文のAPIを外部に開放することが必要になります。
前者はどのレベルを目指す場合でも共通の土台で、後者は目指すレベル次第です。①②④が業界団体や当局の側で進む話なのに対して、③は各社が自分で手を動かさないと進まない条件です。
Adobe社の調査では、米国でも小売サイトのトップページの34%は、AIから内容を読み取れない状態にあります。早いところで2027年、遅いところでは2030年ごろまでかかり、順次進んでいくとみています。
既存のECシステムやデータ基盤がどこまで整っているか、商材の点数や更新頻度、商品情報を運用する体制があるかどうかで、必要な工数は大きく変わります。
④ 責任分界の制度——
AIが誤って発注したとき、返品やチャージバックの責任を誰が負うのかというルールです。
米国では2026年1月に消費者金融保護局(CFPB)がエージェント発のカード取引を既存規制の枠内と整理し、EUでは2026年12月に製造物責任の枠組みの改正が施行されます。
日本でも、2026年3月のAI事業者ガイドライン改訂でAIエージェントが対象として明示され、経済産業省は2026年4月に「AI利活用における民事責任の解釈適用に関する手引き(第1.0版)」を公表しました。
ただし、いずれも既存の法解釈を整理する性格のもので、エージェント取引の責任分界に踏み込んだ専用のルールはまだありません。整うのは2028年前後、あるいはそれ以降とみています。
①はすでに実装可能な状態、②③は進行中、④が日本で最も遅い。
だから「技術は2027年に揃うが、日本で実際に動き出すのは2028年前後」という順序になります。
2. いま伸びている数字は、ほとんどが「レベル1(アシスト購買)」——世界の現在地
本章で見るのは、主に世界(とくに米国)の数字です。日本の位置づけは、次章で詳しく扱います。
レベル別に2026年の実勢を見ると、構図が見えてきます。
レベル1(アシスト購買)は急拡大しています。
Adobe社の集計では、米小売サイトへのAI経由流入は2025年のホリデー商戦で前年比693%増、2026年5月時点でも138%増が続き、訪問あたりの売上は非AI経由より53%高い水準です。
Shopifyでも、AI検索経由の注文が2026年第1四半期に前年比13倍、第2四半期も3倍に伸びています。日本でもすでに同じ方向の変化が観測されています(詳しくは次章で扱います)。
レベル2(コンシェルジュ購買)は、基盤が一気に整った段階です。
2026年1月にGoogleがUCP(※5)をShopify・Etsy・Target・Walmart・Wayfairと共同策定して公開し、3月にはShopifyがAIエージェント向けの店舗機能を全店で有効化(560万店規模)、5月にはGoogleがUniversal Cartを発表して米国のSearchとGeminiで展開を開始しました。7月にはVisaが欧州で30社超と組み、エージェント経由の決済を本番稼働させています。
実測値としては、英米の加盟店調査でAIエージェントが関与した取引は3%ですが、同じ調査で加盟店の89%が準備を進めていると答えています。受け入れる側の「場」が先に整い、これから実取引が積み上がる局面です。
レベル3(セミオート購買)は、まだ始まったばかりです。
NIQ社(NielsenIQ)の調査では、直近1か月に買い物で何らかのAIツールを使った米国の消費者が42%に達する一方、「自律的なAIエージェントに注文させた」と答えた人は5%にとどまりました(2026年5月公表、米国の消費者を対象とした月次調査)。
ただしこれは消費者の自己申告であり、完全に自律したエージェント購買が商用サービスとして普及していることを示すものではありません。この5%には、定期購買の自動化のような限定的な委任を「任せた」と受け止めた回答も含まれるとみるのが自然です。
いずれにせよ、「使う」と「任せる」の間には、まだ大きな壁があるという構図は変わりません。
3. 日本で2028年前後と見立てる根拠——レイヤーごとに違う追随スピード
ここに日本の時間軸を重ねます。日本がいつレベル3に届きそうかは、米国で起きたことがどれくらいの時差で日本に来るかを、レイヤーごとに見ていくと推し量れます。同じ「AI」でも、情報・回答の機能、ゼロクリック化、消費者の行動、決済の仕組みでは、追随のスピードが違います。
|
|
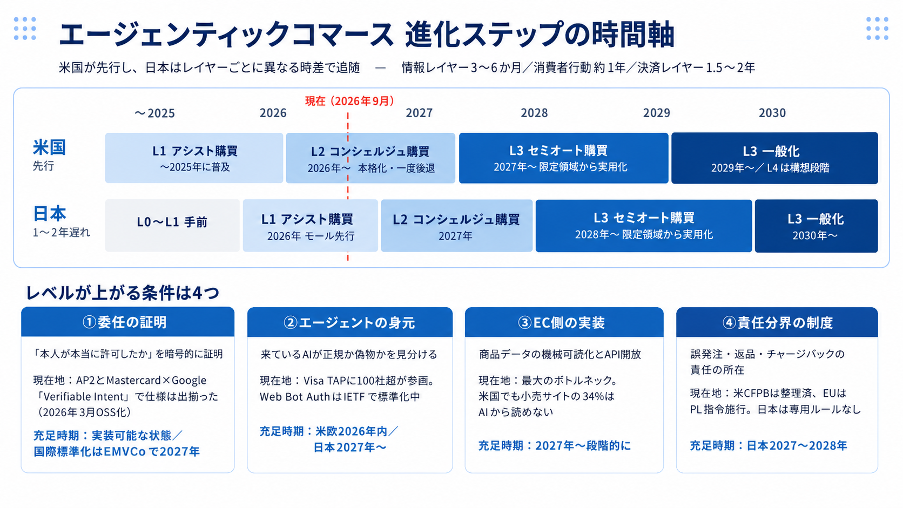
AIの情報・回答機能は3〜6か月。Google社のAI Overviews(AIによる概要)は米国の2024年5月に対し日本は同年8月、AI Modeは2025年3月に対し日本語対応は同年9月でした。この2つのプロダクトの提供時期から、情報・回答のレイヤーはおおむね3〜6か月遅れと見立てています。
ゼロクリック化(※6)の進行は8か月〜1年。AI概要が表示される検索で1位ページのクリック率が下がる幅は、グローバルで約58%、日本で約38%と観測されています(Ahrefs社)。日本の水準は、グローバルの2025年半ばに相当します。
消費者のAI利用行動は1〜1.5年。総務省『情報通信白書』によれば、生成AIの利用率は2025年度で日本58.8%、米国75.6%。日本の水準は米国の2023年度と2024年度の中間にあたります。ただし伸び幅は日本のほうが大きく、差は縮まりつつあります。
AIによる決済・取引は1.5〜2年。ここが最も遅れます。理由は技術ではなく、レールと商習慣です。Apple Payは米国の2014年10月に対し日本は2016年10月と、2年を要しました。日本には独自の非接触決済のレールがあり、コンビニ払いや代金引換も根強く残ります。同じ構図がUCPやAP2でも繰り返されるとみています。実際、GoogleのUniversal Cartは2026年5月に米国のSearchとGeminiで展開が始まりましたが、公式のロードマップに日本の記載はありません。
レベル3の時期を決めるのは、この最も遅い決済のレイヤーです。
米国で2027年に限定領域から動き出すとすれば、1.5〜2年の時差を当てて日本は2028年前後から段階的に——これが前章までの4つの条件とあわせた、私たちの見立ての根拠です。
一方で、モールは先行しています。LINEヤフーは2026年8月18日、Yahoo!ショッピングでAIエージェント経由の流通が全体の約20%に達したと発表しました。楽天も、AIエージェントの活用で購入決定までの時間が41%短縮、平均注文額が17%増加したとしています(2026年5月調査)。商品データ・決済・会員基盤を自社内に持つモールは、一斉に実装できる強みがあるためです。モールに出店している事業者にとっては、自社ECサイトの対応より先に、モール内の商品情報や店舗運営をAI前提に最適化することが必要になってくる可能性があります。
4. 到達するレベルも時期も、商材や業態によって様々
レベル3の到達が、全商材で一斉に起きるとは考えていません。そもそも目指すレベル自体、商材や業態によって変わります。先に進むのは、判断が定型的で、間違えたときの影響が小さい領域からになる可能性が高いとみています。以下、具体例です。
例えば食品・日用品。反復購買であり、「切れたら買う」という判断はAIに向きます。単価が低く、間違えたときの痛みも小さい。定期購買・補充の領域は、比較的早い段階からレベル3に近づくと考えています。
例えばファッション・ビューティ。「AIが選ぶ」までは早く、「AIが買う」までは遅い領域です。感性で選ぶ商材だからAIに向かないと言われることがありますが、実際には「身長165cm、洗濯機で洗える、5,000円以下の白シャツ」のように、条件を絞り込む作業をAIに任せている面があります。米国では、AIでリサーチした50ドル超の購入のうちアパレルが30%を占め、単一カテゴリで最大でした。一方、サイズや色味の不一致による返品が起きやすく、都度の承認が消えるレベル3の要件は重くなります。
例えばBtoB。仕様・価格・納期という条件充足型の購買であり、稟議と承認のプロセスが組織にすでにあります。「AIが提案し、人が承認する」という型が業務の中に元からあるわけです。Gartner社は2028年までにBtoB購買の90%がAIエージェントを介するようになると予測しています。
業態でも差が出ます。モールやプラットフォーム上のブランドは基盤側の対応で自動的に前進しますが、構築型の自社ECは個社ごとの改修が必要です。裏を返せば、自社でコントロールできる分、差別化の余地が最も大きいのもこの層です。Shopifyの2026年第2四半期の開示では、AI経由の購入の75%が上位100カテゴリ以外でした。従来の検索では埋もれていた専門品が「条件に合う」と見つけられる——中堅・専門EC事業者にとって有利に働く構造変化だと考えています。
5. まとめ——予測を一つの参考に、自社の現状を踏まえて逆算する
本記事では、進化ステップに時間軸を重ね、レベル3が米国2027年・日本2028年前後から段階的に実用フェーズへ入っていくという見立てを示しました。
もっとも、この予測が当たること自体に意味があるわけではありません。仕様も市場も流動的で、見立ては今後も更新されていきます。それでも時間軸を引く価値があるのは、そこから逆算して自社の計画に落とせることです。
いま必要なのは、方針を決めることだと考えています。自社の商材と顧客が、どのレベルまで進みそうかを見立てる。そのうえで、対応する領域と当面見送る領域を切り分ける。残った領域について、いつ・誰が・どこまでやるのかを決め、既存の改修計画に載せていく。ここまで決めてしまえば、あとは走りながら精度を上げられます。
見落としやすいのが、対応範囲の広さです。商品データ、サイト技術、AI検索での見え方、クローラーへの方針、在庫・注文、CS・返品、決済、そして社内規程まで関わってきます。その多くは外注して終わりではなく、商品情報の作り方や在庫更新の頻度といった、日々の運用そのものを変える話です。既存のECシステムやデータ基盤の状態によっては、準備に年単位の時間がかかることも珍しくありません。
だからこそ、予測を一つの参考として自社の現状に当て、逆算した計画を持っておくことをおすすめします。
最後に Digital Garageからのご案内
デジタルガレージとDGBT(DGビジネステクノロジー)は2026年8月13日、エージェンティックコマース時代の事業者対応を支援するサービス群「DG Agentic One™」の提供を開始しました。商品データのAI最適化(DataFeed)、AI検索で自社商品が推奨されるための支援(GEO)、AIエージェントとECサイトをつなぐゲートウェイ(MCP)、AIエージェント向けフロントを備えたEC基盤(Commerce)、そして決済(Payment、開発中)という5つのプロダクトで、本記事で触れた領域を一貫して支援します。
「自社の商材だと、どのレベルまで目指すべきか」「自社の現在地を把握したうえで計画を描きたい」といったご相談から承っています。自社のケースで具体的に検討したいという方は、お気軽にお問い合わせください(お問い合わせはこちら)。エージェンティックコマース領域の最新動向は、今後も継続的に発信していきます。
用語説明
※1 エージェンティックコマース:人間(ユーザー)から委任を受けたAIエージェントが、商品を発見・比較し、ユーザーに代わって注文・決済までを完結させる商取引の総称。
※2 AP2(Agent Payments Protocol):Googleと決済各社による規格(2025年9月発表)。決済手段に依存せず、Intent・Cart・Paymentの3つのMandateに暗号署名して監査可能にする。2026年4月にFIDO Allianceへ寄贈された。
※3 Mandate(委任の署名):「ユーザーが何を・いくらまで・どの範囲で委任したか」を暗号署名で証明する仕組み。誤発注や紛争が起きたときの証拠となる。
※4 Verifiable Intent:MastercardとGoogleが2026年3月にオープンソースとして公開した、委任の証明の仕様。本人の同一性・指示内容・実際の取引の3つを、改ざんできない1つの記録に結びつける。FIDO Alliance、EMVCo、IETF、W3Cの既存標準の上に構築されている。
※5 UCP(Universal Commerce Protocol):Googleが主導するオープン標準規格(2026年1月発表)。発見から購入・購入後までコマースの全工程を抽象化する上位レイヤで、AP2・A2A・MCPを内包する。日本では未提供(2026年8月時点)。
※6 ゼロクリック:AI検索や検索結果ページ上の要約で答えが得られ、ユーザーが検索結果のリンクをクリックせずに終わる状態。サイトへの流入が減る一因となる。
注記:本記事は公開情報に基づいて執筆しており、記載した時期の見立てはDGBTによるものです。仕様・制度は流動的なため、実務では各プロトコルの正本および最新の一次情報を必ずご確認ください。引用した調査データは各社の集計であり、母集団と定義が異なる点にご留意ください。
DGビジネステクノロジーは、エージェンティックコマース時代を見据え、EC・決済・AI活用・データ活用まで
一貫した支援を提供しています。コマース領域のDXやAI活用をご検討の方は、お気軽にご相談・お問い合わせください
■執筆者

|
馬場 亮充 株式会社デジタルガレージ マーケティングトランスフォーメーション本部 事業開発部
人材業界にて法人営業、人事、事業開発を経験した後、2015年にデジタルガレージ入社。SNS広告・動画広告黎明期に広告運用コンサルタントとして従事。その後、グループ会社のカカクコム社と協働のアドテクプロダクト開発や複数の新規事業開発を経て、現在はエージェンティックコマース領域に注力。マーケティング、ECシステム、決済などデジタルガレージグループが有する幅広いアセットを活かした事業開発・プロダクト開発を推進。 |